Eğitim Harcamaları Vergiden Düşülür mü?
2026-2027 eğitim öğretim döneminin başlamasıyla birlikte eğitim giderlerinin vergiden düşülüp düşülemeyeceği yeniden gündeme geldi. Eğitim harcamaları belirli şartlarla beyan edilen gelirden indirilebilirken, şirketlerin öğrencilere verdiği bursların gider yazılabilmesi için de bazı koşullar bulunuyor. Özel okul ve kreş işletmelerine yönelik 5 yıllık vergi istisnası ile eğitim kurumlarına yapılan bağışların vergi matrahından indirilmesine ilişkin uygulamalar da girişimcileri ve işverenleri yakından ilgilendiriyor. Peki eğitim harcamaları vergiden düşülür mü, şirketler öğrenci burslarını gider gösterebilir mi? İşte ayrıntılar...
Yeni eğitim öğretim döneminin başlaması yalnızca öğrencileri ve velileri değil, eğitim sektöründe faaliyet gösteren işletmeleri ve öğrencilere burs veya bağış yoluyla destek veren şirketleri de ilgilendiriyor.
Vergi mevzuatında eğitim harcamalarından öğrenci burslarına, özel eğitim kurumlarının kazançlarından okul ve üniversitelere yapılan bağışlara kadar farklı uygulamalar bulunuyor.
Eğitim Harcamaları Vergiden Düşülür mü?
Yıllık gelir vergisi beyannamesi veren gerçek kişiler, belirli şartları sağlayan eğitim harcamalarını beyan ettikleri gelir üzerinden indirim konusu yapabiliyor.
Ancak bu imkân bütün çalışanları veya velileri kapsamıyor. İndirimden yararlanabilmek için kişinin yıllık gelir vergisi beyannamesi vermesi gerekiyor.
Gelirini beyan etmek zorunda olmayan kişilerin, örneğin ücretlilerin büyük bölümünün, bu uygulamadan yararlanması mümkün değil.
Hangi Eğitim Harcamaları Vergiden Düşülebilir?
Eğitim harcamalarının indirilebilmesi için giderlerin mükellefin kendisi, eşi veya küçük çocukları için yapılmış olması gerekiyor.
Belirtilen koşullar çerçevesinde eğitim gideri kapsamında değerlendirilebilecek harcamalar arasında şunlar bulunuyor:
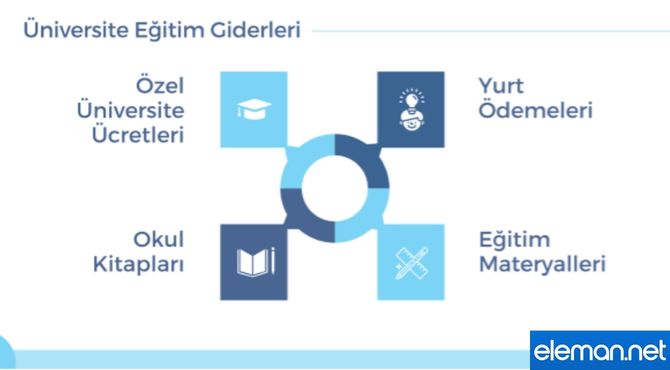
Okul ücretleri,
Kreş ücretleri,
Kitap giderleri,
Kırtasiye harcamaları,
Yurt ücretleri,
Eğitim amacıyla kullanılan internet hizmeti giderleri,
Okul servis ücretleri.
Buna karşılık okul tarafından sağlanan ve eğitim ücretinden ayrı olarak fiyatlandırılan yemek hizmetleri eğitim gideri kapsamında kabul edilmiyor.
Eğitim Giderlerinde Fatura Şartı Var mı?
Eğitim harcamalarının beyan edilen gelirden indirilebilmesi için belgelendirilmesi gerekiyor.
Harcamanın Türkiye'de gelir veya kurumlar vergisi mükellefiyeti bulunan gerçek veya tüzel kişilerden yapılması ve karşılığında fatura veya serbest meslek makbuzu alınması gerekiyor.
Kaynakta aktarılan uygulamaya göre Mali İdare, ödeme kaydedici cihazlardan alınan yazar kasa fişlerini bu indirim bakımından yeterli belge olarak kabul etmiyor.
Yurt Dışındaki Eğitim Harcamaları Vergiden Düşer mi?
Yurt dışında yapılan eğitim giderleri bu kapsamda beyan edilen gelirden indirilemiyor.
Benzer şekilde mükellefiyeti bulunmayan kuruluşlara yapılan bazı eğitim ödemeleri ile devlet okullarına ödenen harçlar da söz konusu indirim kapsamında değerlendirilmiyor.
Okul Aile Birliğine Yapılan Bağış Vergiden Düşülür mü?
Okul aile birliklerine veya okul koruma derneklerine yapılan bağışlar, kişisel eğitim harcaması kapsamında gelir vergisi matrahından indirilemiyor.
Eğitim kurumlarına yapılan bağışlarda ise bağışın yapıldığı kurum ve bağışın niteliğine göre farklı vergi düzenlemeleri uygulanabiliyor.
Eğitim Harcamaları Hangi Yıl Vergiden Düşülür?
Eğitim giderlerinin, harcamanın gerçekleştirildiği yıla ilişkin gelir vergisi matrahının belirlenmesinde dikkate alınması gerekiyor.
Bu noktada özellikle eğitim öğretim yılının iki farklı takvim yılına yayılması önem taşıyor.
Örneğin tüm eğitim dönemi için tek seferde fatura düzenlenmesi uygulamada sorun yaratabiliyor. Bu nedenle harcamaların aylara veya ilgili yıllara göre ayrı ayrı belgelendirilmesi, giderlerin hangi döneme ait olduğunun belirlenmesini kolaylaştırabiliyor.
Şirketlerin Öğrencilere Verdiği Burslar Gider Yazılabilir mi?
Şirketlerin veya gerçek kişilerin öğrencilere sağladığı bursların vergisel durumu da merak edilen konular arasında bulunuyor.
Öğrencilere sosyal sorumluluk amacıyla verilen burslar genel olarak gerçek kişilere yapılan bağış niteliği taşıyor. Bu nedenle doğrudan gelir veya kurumlar vergisi matrahından indirilmesi mümkün olmuyor.
Ancak bursun gelecekte işletmeye sunulacak bir hizmet karşılığında verilmesi durumunda farklı bir uygulama söz konusu olabiliyor.
Belirli şartların karşılanması halinde burs ödemesi ücret niteliğinde değerlendirilebiliyor ve işletme tarafından gider olarak dikkate alınabiliyor.
Öğrenci Bursunun Gider Yazılmasının Şartları Neler?
Gelir İdaresi'nin yaklaşımına göre öğrenciye verilen bursun gider olarak değerlendirilebilmesi için belirli koşulların sağlanması gerekiyor.
Bunlar arasında;
Öğrenci ile mezuniyetinin ardından burs veren işletmede çalışmasını öngören bir sözleşme yapılması,
Burs verilecek öğrencinin herkese açık bir sınav sonucuna göre belirlenmesi,
Ödenen burs miktarının makul seviyede olması
yer alıyor.
Örneğin üniversite giriş sınavında belirli bir derece elde eden öğrencinin objektif kriterler doğrultusunda seçilmesi bu kapsamda değerlendirilebiliyor.
Burslarda vergi açısından temel ayrım
| Bursun Niteliği | Vergisel Durum |
|---|---|
| Sosyal sorumluluk amacıyla öğrenciye verilen burs | Genel olarak bağış niteliğinde |
| Gelecekte işletmede çalışma şartına bağlı burs | Koşulları sağlarsa gider olarak değerlendirilebilir |
| Öğrencinin objektif/açık sınav kriterleriyle belirlenmesi | Gider yazılabilmesi açısından aranan koşullardan biri |
| Makul tutarda burs verilmesi | Gider yazılabilmesi açısından aranan koşullardan biri |
Özel Okullara 5 Yıl Vergi İstisnası
Eğitim alanında yatırım yapan girişimcileri ilgilendiren önemli vergi avantajlarından biri de belirli özel eğitim kurumlarının kazançlarına yönelik istisna.
Özel kreş ve gündüz bakımevleri ile;
Okul öncesi eğitim kurumları,
İlköğretim özel okulları,
Özel eğitim okulları,
Ortaöğretim özel okullarının
işletilmesinden elde edilen kazançlar belirli süreyle gelir ve kurumlar vergisinden istisna tutulabiliyor.
Söz konusu istisna, kurumun faaliyete geçmesini takip eden 5 yıl boyunca uygulanıyor. Bu sürenin tamamlanmasının ardından elde edilen kazançlar ise vergiye tabi hale geliyor.
Yeni Okul Açan İşletmeler de 5 Yıllık İstisnadan Yararlanabilir mi?
Vergi istisnasında önemli noktalardan biri avantajın yalnızca işletmeci şirket veya kişi üzerinden değerlendirilmemesi.
İstisna okul veya kreş bazında uygulanıyor.
Bu nedenle halihazırda eğitim sektöründe faaliyet gösteren bir işletmenin yeni bir okul veya kreş açması durumunda, yeni açılan eğitim kurumunun kazançları için de koşulların sağlanması halinde 5 yıllık istisna gündeme gelebiliyor.
Eğitim İçin Yapılan Bağışlar Vergiden Düşülür mü?
Eğitim amacıyla gerçekleştirilen bazı bağış ve yardımlar da vergi matrahından indirilebiliyor.
Millî Eğitim Bakanlığı'na bağışlanan okulların inşası nedeniyle yapılan harcamalar, okul yapımı amacıyla Bakanlığa gerçekleştirilen bağış ve yardımlar ile mevcut okulların eğitim faaliyetlerini devam ettirebilmesi için yapılan belirli bağış ve yardımlar matrahtan indirilebiliyor.
Bu bağışlarda kazancın belirli bir yüzdesi şeklinde tanımlanan bir indirim sınırı bulunmuyor.
Ancak indirim vergi matrahıyla sınırlı. Dolayısıyla zarar eden bir işletmenin yaptığı bağışı sonraki yıllardaki kazançlarından indirmesi mümkün olmuyor.
Okul İnşaatı İçin Yapılan Harcamalar Ne Zaman İndirilir?
Okul yapımı için gerçekleştirilen bağış ve harcamalarda indirimin uygulanacağı dönem, tesisin hangi arsa üzerinde yapıldığına göre değişebiliyor.
Kamu kurum ve kuruluşlarına ait bir arsa üzerine okul yaptırılması halinde, inşaat için gerçekleştirilen harcamalar yapıldıkları yılın kazancından indiriliyor.
Mükellefin kendi arsası üzerinde okul inşa etmesi durumunda ise inşaat giderleri, tesis tamamlanarak ilgili kuruma bağışlandığı yılın kazancından indiriliyor.
Üniversitelere Yapılan Bağışlar Vergiden Düşülür mü?
Yükseköğretim mevzuatı kapsamında üniversitelere yapılan belirli bağış ve yardımlar da vergi matrahından indirilebiliyor.
Bunun yanında yüksek teknoloji enstitülerine ve gelirlerinin en az dörtte üçünü devlet üniversitelerinin faaliyetlerinin sürdürülmesi ve desteklenmesi amacıyla kullanan, Cumhurbaşkanınca vergi muafiyeti tanınmış belirli vakıflara yapılan bağışlar için de indirim imkânı bulunuyor.
İlköğretim kurumlarına yapılan nakdi bağışlarda da ilgili mevzuat çerçevesinde vergi matrahından indirim uygulanabiliyor.
Eğitimde Vergi Avantajları: Kim, Hangi İmkândan Yararlanabilir?
Eğitimle bağlantılı vergi uygulamalarının kapsamı yapılan harcama veya ödemenin niteliğine göre değişiyor.
| İşlem | Vergi Uygulaması |
|---|---|
| Kişinin kendisi, eşi veya küçük çocuğu için uygun eğitim harcaması | Şartlarla beyan edilen gelirden indirilebilir |
| Yurt dışında yapılan eğitim harcaması | İndirim kapsamında değil |
| Sosyal sorumluluk amacıyla doğrudan öğrenciye verilen burs | Genel olarak matrahtan indirilemez |
| Belirli şartlarla gelecekte çalışma karşılığı verilen burs | Gider olarak değerlendirilebilir |
| Belirli özel okul ve kreşlerden elde edilen kazanç | 5 yıl süreyle vergi istisnasından yararlanabilir |
| MEB'e okul yapımı için yapılan uygun bağış ve yardımlar | Matrahla sınırlı olmak üzere indirilebilir |
| Belirli üniversite ve eğitim kurumlarına yapılan bağışlar | Mevzuattaki şartlarla indirilebilir |
İşverenler Burs ve Eğitim Desteklerinde Nelere Dikkat Etmeli?
Çalışanlarının çocuklarına eğitim desteği sağlayan, öğrencilere burs veren veya eğitim kurumlarına bağış yapan şirketlerin ödeme yapmadan önce desteğin vergisel niteliğini belirlemesi önem taşıyor.
Özellikle “burs”, “bağış” ve “eğitim gideri” aynı vergisel uygulamaya tabi değil. Bursun kime, hangi amaçla ve hangi şartlarla verildiği; bağışın hangi kuruma yapıldığı ve harcamanın nasıl belgelendirildiği uygulanabilecek vergi avantajını değiştirebiliyor.
Bu nedenle şirketlerin eğitim ve burs desteklerini planlarken güncel vergi mevzuatını ve Gelir İdaresi uygulamalarını dikkate alması gerekiyor.
Siz de aklınızdaki soruları sorabilir, konuyla ilgili fikirlerinizi paylaşabilirsiniz.
Bu haber için yorum bulunmamaktadır.
Benzer İçerikler

Uzaktan Çalışmada Performans Ölçümü Nasıl Yapılır?
Uzaktan çalışma modeli, iş dünyasında kalıcı hale geldikçe çalışan performansını ölçmek şirketler için giderek daha kritik bir konu haline geliyor. Ge...
Yemeksepeti’nde Satıcısı Olmak | Şartlar ve Başvuru Süreci
Günümüzde online yemek siparişleri hızla artıyor ve restoranlar dijital platformlarda yer alarak satışlarını artırıyor. Türkiye’nin lider yemek sipari...
Temu'da Mağaza Nasıl Açılır? 2026 Güncel Satıcı Rehberi
Küresel e-ticaret platformları arasında hızla büyüyen Temu, Türkiye'deki işletmeler ve girişimciler için yeni satış fır...
0-Aktif Bağkur Ne Demek?
Bağ-Kur sigortalıları tarafından sıkça araştırılan konulardan biri de “0-aktif Bağkur ne demek?” sorusudur. Özellikle e-Devlet üzerinden sigorta durum...
Çalışan Değer Önermesi (EVP) Ne demek? Ne İşe yarar?
İş dünyası son beş yılda kökten değişti. Uzaktan çalışma kültürü, yeni nesil beklentiler, iş-yaşam dengesi arayışı ve anlamlı bir iş isteği… Tüm bunla...
Etkili İç İletişim İçin 10 Uygulanabilir Strateji Nedir?
Etkili iç iletişim nasıl kurulur? Çalışan bağlılığını, verimliliği ve kurum kültürünü güçlendirmek için uygulanabilir 10 stratejik öneri. eleman.net İ...Yeni İş Fırsatları


İçeriği Paylaşın
eleman.net'te her gün yüzlerce yeni iş ilanı yayınlanıyor. Hayalindeki işe başlamak için özgeçmiş oluştur ve sana en uygun ilanlara başvur.
Hemen Özgeçmiş Oluşturİşveren Rehberi Son Yazıları

Hesaplama Araçları
 Net Maaş
 Tazminat
 Fazla Mesai
 Yıllık İzin
 Yıllık İzin Ücreti
 İşsizlik Maaşı
 Gelir Vergisi
 Tüm Araçlar